Le dispositif Jeanbrun, ou loi Jeanbrun, est le nouveau régime fiscal de l’investissement locatif en 2026 : il permet de déduire de ses loyers un amortissement de 3 % à 5,5 % par an de 80 % du prix d’un logement loué nu, à loyer plafonné, pendant au moins 9 ans. Il prend le relais du Pinel, sans condition de zonage, et s’ouvre à l’ancien rénové. Ce guide rassemble les règles, les chiffres officiels, des exemples et la réforme en cours.
Mis à jour le 10 novembre 2026 par la rédaction de loi-jeanbrun.fr. Chiffres vérifiés sur les sources officielles (BOFiP, Service-public.fr).
L’essentiel en 30 secondes
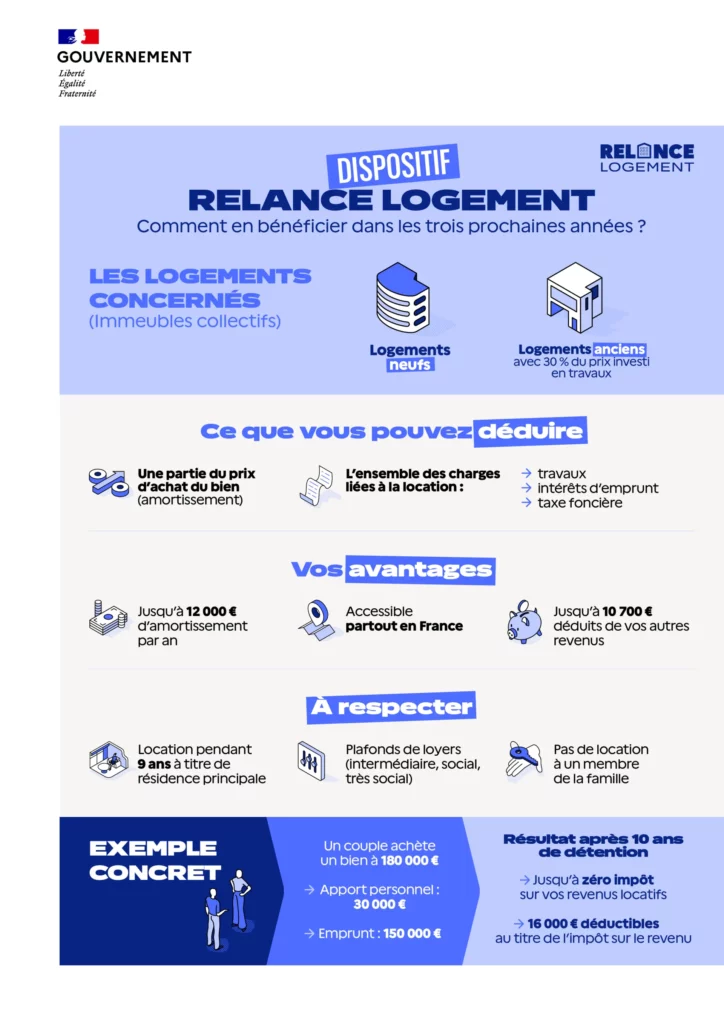
La loi Jeanbrun, officiellement « statut du bailleur privé » (article 47 de la loi de finances pour 2026), permet à un particulier qui achète un logement neuf ou ancien rénové pour le louer nu à loyer plafonné d’amortir chaque année 3 % à 5,5 % de 80 % du prix. Cet amortissement est déduit des revenus fonciers, dans la limite de 8 000 à 12 000 € par an. Le dispositif s’applique aux achats signés du 21 février 2026 au 31 décembre 2028, partout en France.
| Niveau de loyer | Taux neuf | Taux ancien rénové | Plafond annuel |
|---|---|---|---|
| Intermédiaire | 3,5 % | 3 % | 8 000 € |
| Social | 4,5 % | 3,5 % | 10 000 € |
| Très social | 5,5 % | 4 % | 12 000 € |
Simulez votre économie fiscale
Actualité : la réforme du dispositif Jeanbrun en cours (novembre 2026)
Le dispositif Relance Logement (loi Jeanbrun) s’inscrit dans une réforme plus large du logement, qui prévoit également un projet de loi de décentralisation pour renforcer les capacités d’action des élus locaux. À noter : le seuil de travaux pour les logements anciens, actuellement fixé à 30% du prix d’acquisition, pourrait être abaissé à 20 % ou supprimé par le projet de loi « Relance et décentralisation du logement », adopté par le Sénat le 8 juillet 2026 et en cours d’examen à l’Assemblée nationale (novembre 2026). Les maisons anciennes pourraient aussi redevenir éligibles. Les règles actuelles s’appliquent jusqu’à l’adoption définitive du texte.
Suivi détaillé et calendrier : ce qui va changer avec la réforme.
Qu’est-ce que la loi Jeanbrun ?
La loi Jeanbrun est un dispositif fiscal destiné à encourager l’investissement locatif en France. Elle permet aux particuliers qui achètent un bien immobilier destiné à la location de bénéficier d’avantages fiscaux significatifs, sous certaines conditions.
L’objectif principal de la loi Jeanbrun est double :
- Augmenter l’offre de logements locatifs
- Soutenir la rénovation et la qualité du parc immobilier
Ce dispositif s’inscrit dans une logique de simplification et de meilleure rentabilité pour les investisseurs.
Loi Jeanbrun et statut du bailleur privé : quelle différence ?
Ce que les investisseurs appellent communément la loi Jeanbrun est en réalité, sur le plan juridique, le statut du bailleur privé, introduit par l’article 47 de la loi de finances pour 2026 (L. n° 2026-103 du 19 février 2026, JORF n° 0043 du 20 février 2026). Ce dispositif est codifié sous l’article 12 octies du PLF 2026, aux alinéas i) et j) du 1° du I de l’article 31 du Code Général des Impôts.
Il doit son nom populaire à Vincent Jeanbrun, ministre de la Ville et du Logement, qui a porté la mesure dans le cadre du plan gouvernemental Relance Logement. Sur le fond, statut du bailleur privé et dispositif Jeanbrun désignent exactement le même mécanisme : un amortissement fiscal annuel en location nue, inédit dans l’histoire de la fiscalité immobilière française.
Les objectifs du dispositif Jeanbrun
La loi Jeanbrun repose sur plusieurs axes stratégiques :
Relancer l’investissement locatif
Face au ralentissement du marché immobilier, la loi Jeanbrun cherche à rendre l’investissement locatif de nouveau attractif, notamment pour les investisseurs particuliers.
Répondre à la pénurie de logements
Dans de nombreuses villes françaises, la tension locative reste élevée. Le dispositif Jeanbrun vise à augmenter rapidement le nombre de logements disponibles à la location.
Encourager la rénovation du parc immobilier
La loi Jeanbrun favorise les biens rénovés ou nécessitant des travaux, afin d’améliorer la performance énergétique et la qualité des logements proposés.
Quels biens sont éligibles à la loi Jeanbrun ?
La loi Jeanbrun concerne uniquement les appartements situés dans un immeuble collectif (les maisons individuelles sont exclues à ce jour) :
- Les logements neufs ou en VEFA, acquis depuis le 21 février 2026
- Les logements anciens faisant l’objet de travaux d’au moins 30 % du prix d’acquisition
- Les logements loués nus, en résidence principale du locataire, pendant au moins 9 ans
Les biens doivent respecter certains critères de décence et, dans certains cas, atteindre un niveau minimal de performance énergétique après travaux.
Conditions de location à respecter
Pour bénéficier des avantages de la loi Jeanbrun, l’investisseur doit s’engager à :
- Louer le bien en tant que résidence principale
- Respecter une durée minimale de location
- Appliquer des plafonds de loyers définis selon la zone géographique
- Louer à des locataires respectant des plafonds de ressources
Ces conditions permettent de garantir un équilibre entre avantage fiscal et accès au logement.
Plafonds de loyers du dispositif Jeanbrun
Dans le cadre de la loi Jeanbrun, l’investissement immobilier ouvre droit à un avantage fiscal sous réserve du respect de plafonds de loyers, destinés à favoriser l’accès au logement tout en conservant une rentabilité attractive pour les particuliers.
Les plafonds de loyers Jeanbrun s’inspirent des barèmes du logement intermédiaire et sont ajustés selon la zone géographique et le niveau de loyer pratiqué (intermédiaire, social ou très social). Plus le loyer est modéré, plus l’incitation fiscale est renforcée.
Les loyers doivent être exprimés hors charges et calculés par mètre carré de surface utile (surface habitable plus la moitié des annexes, dans la limite de 8 m²), multipliés par un coefficient de surface (0,7 + 19 / surface, plafonné à 1,2) qui avantage les petits logements.
Tableau des plafonds de loyers – Loi Jeanbrun
| Zone géographique | Plafond de loyer intermédiaire 2026 (€ / m²) | Plafond de ressources du locataire (personne seule / couple) |
|---|---|---|
| Zone A bis (Paris et proche couronne) | 19,71 € | 44 344 € / 66 276 € |
| Zone A (grandes métropoles) | 14,64 € | 44 344 € / 66 276 € |
| Zone B1 | 11,80 € | 36 144 € / 48 268 € |
| Zone B2 / C | 10,26 € | 32 530 € / 43 439 € |
Loyer social et très social : ces deux niveaux ne sont pas un pourcentage du plafond intermédiaire. La loi renvoie au barème Loc’Avantages, fixé commune par commune, avec des loyers de l’ordre de 30 % (social) et 45 % (très social) sous le marché local. Vérifiez le plafond exact de votre commune avant de signer le bail.
À retenir sur les loyers Jeanbrun
- Les plafonds de loyers varient selon la localisation du bien et la catégorie de loyer choisie
- Le niveau social correspond à un loyer environ 15 % inférieur au plafond intermédiaire
- Le niveau très social applique une décote d’environ 30 %, en contrepartie d’un avantage fiscal renforcé
- Le respect de ces plafonds est obligatoire pour bénéficier de l’amortissement Jeanbrun
La loi Jeanbrun permet ainsi de concilier optimisation fiscale, investissement immobilier responsable et accessibilité du logement, tout en s’adaptant aux réalités locales du marché.
Avantages fiscaux de la loi Jeanbrun
La loi Jeanbrun offre plusieurs leviers d’optimisation fiscale :
Un amortissement déductible des revenus fonciers
Les investisseurs déduisent chaque année de leurs revenus fonciers un amortissement de 3 % à 5,5 % de la valeur du bien, dans la limite de 8 000 à 12 000 € par an.
Pour connaitre précisément le montant de l’avantage fiscal il convient de faire une simulation.
Amélioration de la rentabilité globale
Grâce à l’avantage fiscal et à la valorisation du bien rénové, la rentabilité nette du projet immobilier est renforcée.
Visibilité à long terme
Le cadre fiscal de la loi Jeanbrun offre une meilleure lisibilité pour les investisseurs souhaitant bâtir une stratégie patrimoniale sur plusieurs années.
Comment fonctionne le dispositif fiscal Jeanbrun ?
1. Taux d’amortissement loi Jeanbrun : neuf et ancien
La loi Jeanbrun permet aux investisseurs de bénéficier d’un amortissement fiscal annuel sur leurs revenus fonciers, selon que le bien soit neuf ou ancien et le type de location choisi. Cet amortissement remplace la réduction d’impôt forfaitaire et s’applique directement sur la valeur amortissable du bien (généralement 80 % du prix hors terrain).
Taux d’amortissement pour les logements neufs
Pour les logements neufs, le taux d’amortissement varie entre 3,5 % et 5,5 % par an, selon le type de loyer :
| Type de location | Taux d’amortissement annuel | Plafond annuel d’amortissement |
|---|---|---|
| Loyer intermédiaire | 3,5 % | jusqu’à 8 000 €/an/foyer fiscal |
| Loyer social | 4,5 % | jusqu’à 10 000 €/an/foyer fiscal |
| Loyer très social | 5,5 % | jusqu’à 12 000 €/an/foyer fiscal |
💡 Exemple : un logement neuf à 250 000 € avec base amortissable de 200 000 € loué à loyer social (4,5 %) génère 9 000 € d’amortissement annuel, réduisant directement le revenu imposable et l’impôt.
Taux d’amortissement pour les logements anciens
Pour les logements anciens rénovés, le taux d’amortissement est légèrement inférieur, allant de 3 % à 4 % par an, en fonction de la catégorie de loyer :
| Type de location | Taux d’amortissement annuel | Plafond annuel d’amortissement |
|---|---|---|
| Loyer intermédiaire | 3 % | jusqu’à 8 000 €/an/foyer fiscal |
| Loyer social | 3,5 % | jusqu’à 10 000 €/an/foyer fiscal |
| Loyer très social | 4 % | jusqu’à 12 000 €/an/foyer fiscal |
💡 Exemple : un logement ancien rénové représentant une base amortissable de 160 000 €, loué à loyer très social (4 %), permet 6 400 € d’amortissement annuel, diminuant le revenu imposable.
Pourquoi ces taux sont attractifs ?
- Permettent de réduire directement l’impôt selon votre tranche marginale
- Favorisent l’investissement dans des logements accessibles
- Différencient neuf vs ancien, permettant d’adapter le choix d’investissement à votre stratégie patrimoniale
- L’amortissement se cumule avec les loyers perçus pour calculer le rendement global réel
2. Absence de zonage géographique
Contrairement à la loi Pinel, la loi Jeanbrun ne repose pas sur un zonage d’éligibilité (A, A bis, B1, etc.) :
Elle s’applique sur tout le territoire français, ce qui élargit les possibilités d’investissement. Seuls les plafonds de loyers varient selon la zone (A bis, A, B1, B2/C).
3. Immobilier ancien avec travaux
Pour l’immobilier ancien, l’accès au dispositif est possible à condition de réaliser des travaux représentant au moins 30 % du coût total du bien :
- amortissement 3 % à 4 % selon le niveau de loyer
Comme pour tout bailleur au régime réel, le déficit foncier (amortissement compris) s’impute sur le revenu global dans la limite de 10 700 € par an. Cette limite passe à 21 400 € pour la part des travaux de rénovation énergétique qui fait passer le logement d’une classe E, F ou G à la classe D ou mieux, pour les dépenses payées jusqu’au 31 décembre 2027.
4. Conditions de location
Pour bénéficier du dispositif Jeanbrun :
- Engagement de location d’au moins 9 ans
- Respect des plafonds de loyers propres au mécanisme
Loi Jeanbrun vs anciens dispositifs fiscaux
Contrairement aux anciens dispositifs d’investissement locatif, la loi Jeanbrun se distingue par :
- Une approche plus flexible
- Une meilleure prise en compte de l’immobilier ancien
- Une volonté de simplifier les règles fiscales
- Une application sur tout le territoire, sans zonage d’éligibilité, même si les zones à fort besoin locatif restent à privilégier
Cette évolution répond aux attentes des investisseurs tout en tenant compte des réalités du marché immobilier.
À qui s’adresse la loi Jeanbrun ?
La loi Jeanbrun est particulièrement adaptée :
- Aux investisseurs particuliers souhaitant réduire leur imposition
- Aux profils cherchant à diversifier leur patrimoine
- Aux contribuables fortement imposés
- Aux investisseurs intéressés par l’immobilier ancien avec travaux
Elle s’intègre parfaitement dans une stratégie patrimoniale de long terme.
Faut-il investir avec la loi Jeanbrun ?
La loi Jeanbrun représente une opportunité intéressante pour investir dans l’immobilier locatif, à condition de bien structurer son projet. Le choix du bien, de la localisation et du montage financier reste déterminant pour maximiser les bénéfices du dispositif.
Un accompagnement professionnel permet d’optimiser l’opération et d’éviter les erreurs classiques liées à l’investissement locatif.
Conclusion : la loi Jeanbrun, un nouveau souffle pour l’immobilier locatif
La loi Jeanbrun marque une étape importante dans la politique de soutien à l’investissement immobilier en France. En combinant avantage fiscal, rénovation du parc immobilier et réponse aux besoins de logement, elle s’impose comme un dispositif clé pour les années à venir.
Pour les investisseurs, la loi Jeanbrun constitue une solution pertinente pour réduire ses impôts tout en construisant un patrimoine durable
La loi Jeanbrun en chiffres
Exemple concret : combien économise-t-on avec la loi Jeanbrun ?
Prenons le cas d’un investisseur qui achète un appartement neuf à 200 000 € pour le louer en intermédiaire.
| Paramètre | Valeur |
|---|---|
| Prix d’achat | 200 000 € |
| Base amortissable (80 % du prix) | 160 000 € |
| Taux d’amortissement (loyer intermédiaire) | 3,5 % / an |
| Amortissement déduit chaque année | 5 600 € / an |
| Économie d’impôt annuelle (TMI 30 % + 17,2 % de prélèvements sociaux) | 2 643 € / an |
| Économie totale sur 9 ans | 23 790 € |
* Calcul à titre indicatif. Le montant réel dépend de votre situation fiscale, des charges déductibles et du niveau de loyer choisi. Consultez un conseiller en gestion de patrimoine pour une simulation personnalisée.
Loi Jeanbrun vs Loi Pinel : le comparatif complet
La loi Pinel a pris fin au 31 décembre 2024. Le dispositif Jeanbrun lui succède avec une logique fiscale fondamentalement différente. Voici les différences clés :
| Critère | Loi Pinel | Loi Jeanbrun ✓ |
|---|---|---|
| Mécanisme fiscal | Réduction d’impôt | Amortissement déductible |
| Zonage géographique | Zones A, A bis, B1 uniquement | Toute la France |
| Durée d’engagement | 6, 9 ou 12 ans | 9 ans minimum |
| Type de bien éligible | Neuf uniquement | Neuf + ancien rénové (≥ 30 % de travaux) |
| Avantage fiscal max | 21 % du prix sur 12 ans | Jusqu’à 12 000 €/an déduits |
| Type de location autorisé | Nue uniquement | Nue uniquement |
| Déficit foncier imputable | 10 700 €/an | 10 700 €/an (21 400 € pour la rénovation énergétique jusqu’au 31/12/2027) |
| Date de fin | Terminé (31/12/2024) | 31 décembre 2028 |
FAQ — Questions fréquentes sur la loi Jeanbrun
▸ Qu’est-ce que la loi Jeanbrun exactement ?
▸ Quelle est la différence entre « loi Jeanbrun » et « dispositif Jeanbrun » ?
▸ Quels biens immobiliers sont éligibles au dispositif Jeanbrun ?
- Neuf ou en VEFA (vente en l’état futur d’achèvement), acquis à partir du 21 février 2026 ;
- ou ancien à rénover, avec des travaux représentant au minimum 30 % du prix d’acquisition et un DPE atteignant la classe A ou B après travaux.
Le bien doit être loué nu (non meublé) en tant que résidence principale du locataire.
▸ Quel est le montant maximum de déduction fiscale avec la loi Jeanbrun ?
- 8 000 €/an en loyer intermédiaire
- 10 000 €/an si au moins la moitié des loyers amortis provient de logements loués en secteur social
- 12 000 €/an si au moins la moitié des loyers amortis provient de logements loués en secteur très social
Ces montants sont déductibles des revenus fonciers, et peuvent, en cas de déficit foncier, s’imputer sur le revenu global dans la limite de 10 700 € par an (21 400 € pour les travaux de rénovation énergétique payés jusqu’au 31 décembre 2027).
▸ La loi Jeanbrun remplace-t-elle le Pinel ?
▸ Y a-t-il un zonage géographique avec la loi Jeanbrun ?
Seuls les plafonds de loyers varient selon la zone (A bis, A, B1, B2/C).
▸ Peut-on louer à un membre de sa famille avec la loi Jeanbrun ?
▸ Jusqu’à quelle date peut-on investir avec le dispositif Jeanbrun ?
▸ Le dispositif Jeanbrun est-il accessible en location meublée ou en Airbnb ?
▸ Que se passe-t-il en cas de revente d’un bien acquis en loi Jeanbrun ?
Quand la loi Jeanbrun est-elle applicable ?
Le dispositif concerne les acquisitions réalisées entre le 21 février 2026 et le 31 décembre 2028. La loi de finances pour 2026 a été promulguée le 19 février 2026 et aucun décret d’application n’est nécessaire.
La loi Jeanbrun est-elle déjà définitive ?
Oui. Le dispositif figure à l’article 47 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) et s’applique depuis le 21 février 2026, sans décret d’application. Des aménagements (seuil de travaux, maisons individuelles) sont en cours d’examen au Parlement.
Qui peut en bénéficier ?
Tout particulier français souhaitant investir dans l’immobilier locatif (neuf ou ancien rénové) et répondre aux conditions de location et de travaux peut potentiellement bénéficier du dispositif.
Quel est le principal avantage fiscal ?
L’amortissement annuel du bien, déductible des revenus fonciers, ainsi que la possibilité d’imputer un déficit foncier sur le revenu global jusqu’à 10 700 € par an, font de la loi Jeanbrun un outil puissant pour optimiser votre fiscalité.
Besoin d’un accompagnement personnalisé ?
La loi Jeanbrun ouvre de nouvelles opportunités fiscales pour les investisseurs immobiliers particuliers. Mais pour maximiser les avantages tout en maîtrisant les risques, il est essentiel d’être accompagné par un conseiller en gestion de patrimoine ou expert en défiscalisation immobilière.
Contactez un spécialiste dès aujourd’hui pour une analyse personnalisée de votre projet immobilier et une stratégie adaptée à votre situation.
Pour aller plus loin :
- Où Investir ?
- Conditions à respecter
- Est-il possible d’acheter sans apport ?
- Exemple réduction d’impôt
- Dispositif Jeanbrun Toulouse